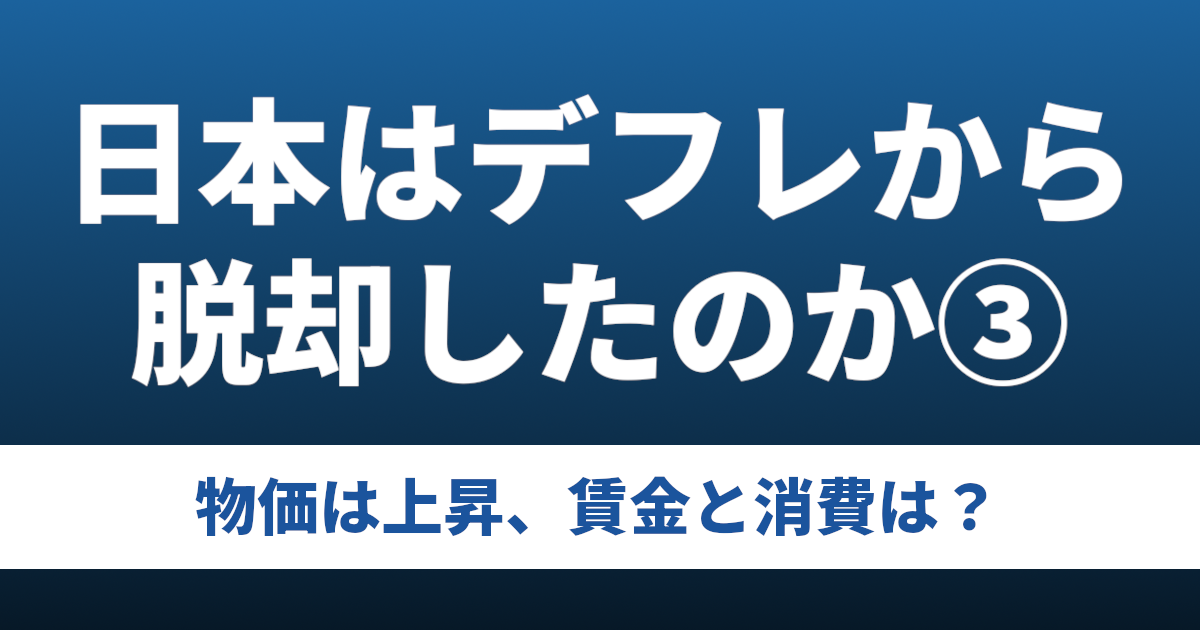
前回の最後の方の表をグラフにして見ていきます。
まずは消費者物価指数とGDPデフレーターと単位労働コスト。
見る際の注意としては前年同期比のグラフなので、例えば消費者物価指数は2022Q4から2024Q1の間で1~2%下がってますが、物価が下がったのではなく上昇率が下がったということです。
以下チャッピーの所見から四角で囲ってるところは、チャッピーの回答をそのままコピペしてます。
それ以外は俺の小言です。
CPI・GDPデフレーター・ULCの比較
チャッピーの所見
最初のグラフは、非常に興味深い結果になっています。
特に注目したいのは、2022年以降の動きです。
CPIは2022年頃から上昇し、2023年に3~4%程度となり、その後もプラスを維持している。
GDPデフレーターは2023年に大きく上昇し、その後も3%前後のプラスを維持している。
ULCも2022年以降、おおむねプラスで推移しているが、変動が大きい。
ここから、2022年以降の物価上昇は一時的な現象だけでは説明しにくいことが読み取れます。
2022年ごろからは物価指数もGDPデフレーターも単位労働コストも0以上になってます。
直近では2~4%の間で上昇し続けてる様子です。
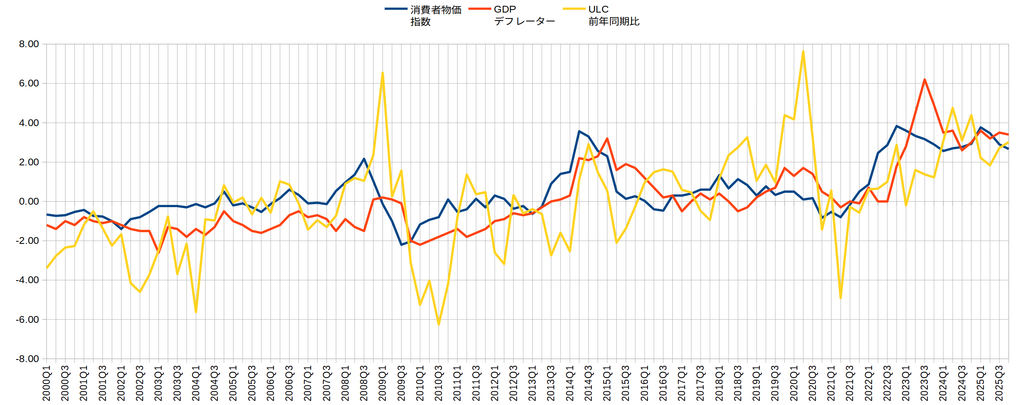
GDPギャップ
しかしGDPギャップは0付近です。
需要が強くなっているとは思えない。
チャッピーの所見
私は、ここが今回の分析で特に重要だと思います。
GDPギャップのグラフを見ると、2006~2008年頃には2%を超えるプラスが続いています。
一方、2022~2025年は、ゼロ付近を中心に推移しています。
つまり、2022年以降の物価上昇は、GDPギャップが大幅なプラスになる状況で起きたものではないということです。
ただし、GDPギャップがゼロ付近だからといって、需要が増えていないとは限りません。
GDPギャップは、実際のGDPと潜在GDPとの差を表しています。実際のGDPが増加していても、潜在GDPも同程度に増加していれば、GDPギャップはほとんど変わりません。
したがって、今回のグラフから正確に言えるのは、「物価が上昇しているにもかかわらず、GDPギャップは大幅なプラスにはなっていない」ということです。
「需要が増加していない」とまで判断するには、実質GDPや実質民間最終消費支出なども確認する必要があります。
ただ、国内の需要が非常に強くなっている状況とは言いにくい、という印象には同意します。
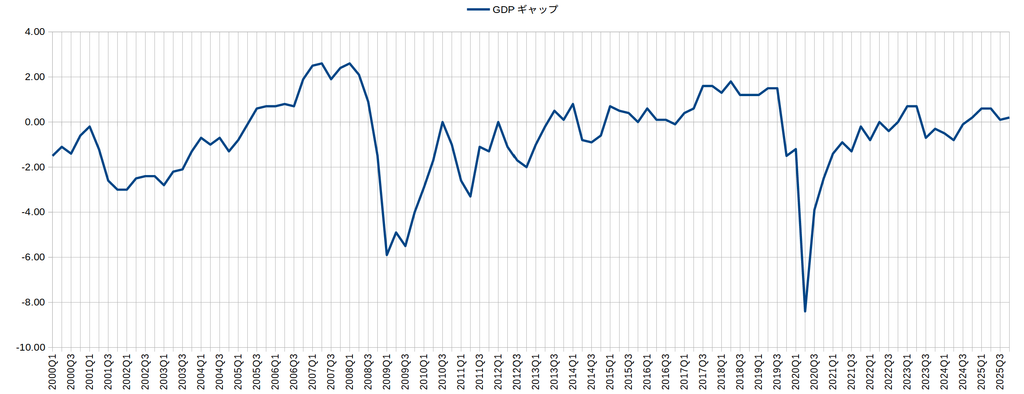
GDPギャップとGDPデフレーター
GDPギャップとGDPデフレーターで見ると2022年Q3ごろからはGDPデフレーターは増えてます。
しかしGDPギャップは0付近なので需要の伴う物価上昇とは考えにくいです。
年収中央値
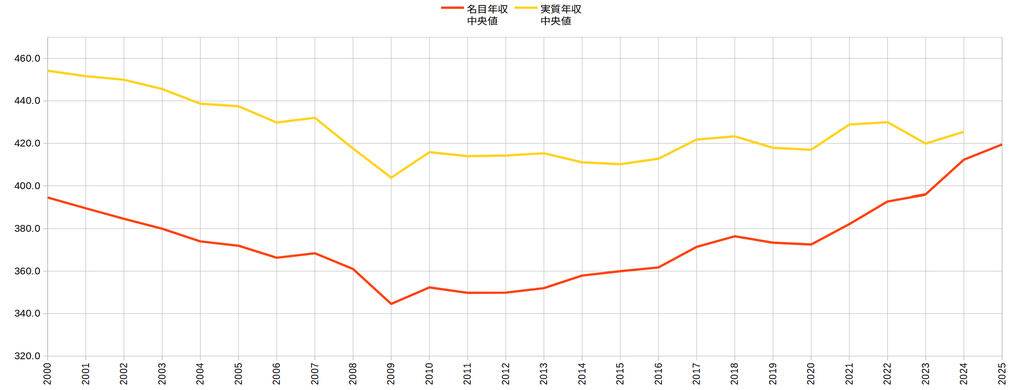
名目年収中央値は2009年から上昇してますが、2025年の物価水準でみた実質年収中央値はほぼ横ばい。物価の上昇に年収の上昇が追いついてないと思われる。
グラフの年収中央値は国税庁の民間給与実態統計調査における1年を通じて勤務した給与所得者を対象にした推計値であって、国民全体が対象ではありません。
チャッピーの所見
この結果を見る限り、2000年から2025年までの25年間で、名目年収中央値は増加したものの、物価上昇を考慮した実質年収中央値は低下したといえます。
さらに興味深いのは、2013年頃から2022年頃まで実質年収中央値がある程度回復していたことです。その後、2023年に低下しています。
つまり、2022年以降の物価上昇によって、それまでの実質年収の回復が一部失われたことが読み取れます。
ただし、2025年の実質年収中央値は2000年より低い一方、2009年の約404万円よりは高くなっています。
そのため、「実質年収中央値は25年間ずっと横ばいだった」というよりも、「実質年収中央値は2000年代に大きく低下し、その後回復したものの、2025年時点でも2000年の水準には戻っていない」と表現する方が正確だと思います。
また、この中央値は給与階級内の均等分布を仮定した推計値であり、同じ労働者の賃金を25年間追跡したものではない点にも注意が必要です。
民間最終消費支出
民間最終消費支出はチャッピーの要望で追加した。
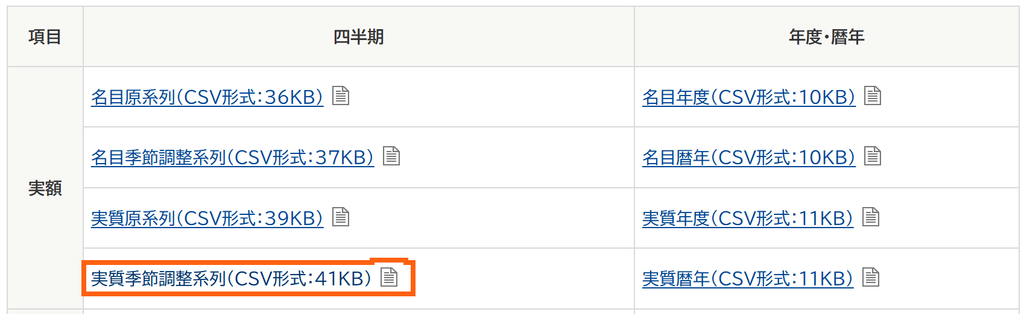
内閣府の統計表から以下のファイルのC列で作図しました。
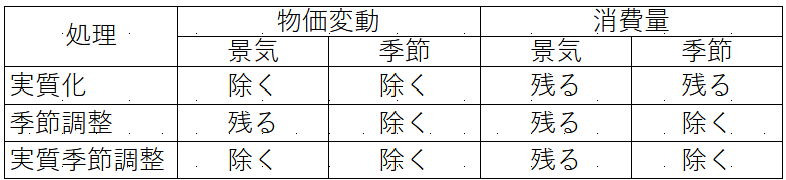
実質季節調整系列ですが、この実質とは物価変動の影響を取り除き、季節調整とは例えば秋から冬の変わり目で秋物の服の価格が安くなったり消費量が減るような、季節による物価や消費量の影響を取り除き、景気による消費量の影響は残った推計値です。
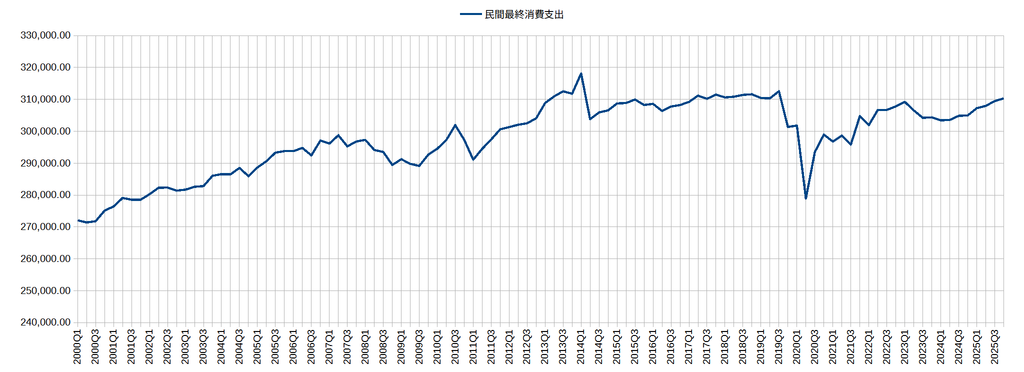
民間の消費傾向は2015年ごろの水準まで回復したという感じです。
単位は10億円、で2025Q3の民間最終消費支出は年率換算で310兆円程度となります。
年率換算は四半期(3か月分)を4倍して年間に換算した数値で、2025Q3は310兆円の消費があったというわけではありません。
チャッピーの所見
2015年頃から2019年頃までは、30.7万~31.2万程度で推移しています。
2020年には新型コロナウイルスの影響で大きく落ち込みましたが、その後回復しています。
しかし、2025年末の水準は2015年頃と大きく変わりません。
つまり、この10年間、実質民間最終消費支出はほとんど増えていないと読み取れます。
2014年頃のピークです。
2014年第1四半期に大きく増加し、その直後に急落しています。
これは、2014年4月の消費税率5%から8%への引き上げに伴う駆け込み需要と、その反動減が大きく影響したと考えられます。
2019年にも消費税率が8%から10%に引き上げられています。
このように見ると、2014年以降の実質消費の停滞については、消費税率の引き上げも検討すべき要因の一つです。ただし、グラフだけで停滞の原因を消費税と断定することはできません。
ここが、今回の「日本はデフレから脱却したのか?」という分析で重要だと思います。
これまでのグラフでは、
CPI:2022年以降、明確に上昇
GDPデフレーター:2023年以降、上昇率が高まった
GDPギャップ:ゼロ付近で推移
実質年収中央値:2000年の水準を回復していない
実質民間最終消費支出:2015年頃からほぼ横ばい
という結果になっています。
これらを総合すると、2022年以降、物価は上昇しているものの、家計を中心とした実質的な需要の拡大は弱いという見方ができます。
ただし、実質民間最終消費支出は消費の総額なので、人口や世帯数の変化も影響します。国民一人当たりの消費が増えたかどうかは、このグラフだけでは判断できません。
私は、今回のグラフから読み取れる最も重要な点は、次のことだと思います。
「日本では2022年以降に物価上昇が進んだ一方、実質民間最終消費支出は2015年頃の水準にとどまっている」
これは、物価上昇が必ずしも実質的な消費需要の拡大を伴っていないことを示しています。そして、実質年収中央値の推移とも整合的です。
はい、ということで、物価は上がってるけど需要は大きくなってないという評価になりました。
日本はデフレから脱却したのか?についてはデフレの定義によると思います。
日本はデフレから脱却したのか?GDPギャップ・物価指数・単位労働コストで検証でも書いたように、物価の下落を伴う景気の低迷、持続的な物価下落、需要の低下などが言われており、定義は定まってない様子。
それでも、物価の下落を伴う景気の低迷と定義すれば、物価の下落は止まったと評価できると思うが、景気という感覚が含まれている。
個人的には景気は低迷したままという印象があるので、この定義であればデフレ脱却とは言えない。
持続的な物価下落と定義すればデフレ脱却したといえると思う。
需要の低下と定義すればデフレ脱却ではない。
そして、俺自身もそうで皆さんもそうなんだろうけど、インフレデフレという言葉には景気感という感覚が含まれていると思う。
だから、今の状況でデフレから脱却しましたなんてニュースが出れば、国民からは生活に余裕はないという感覚的な批判が出るだろうから、デフレ脱却なんて言えないんだろう。
そう考えれば今の状況では物価の下落を伴う景気の低迷が適切なんだろうけど、物価と景気は分けて考えるものとも思う。
コメント