国債のすべて175~177ページの回です。
統合政府バランスシートについては財政問題でかなり関心の高いところで、この辺を読むために買ったといっても過言ではない。
この辺のわからないところは日銀が国債を保有することで、日銀当座預金という短期の負債に置き換わったという所で、何で短期の負債になるのか調べたけれども結局腑に落ちなかった。
youtubeは下の動画を見た。
元財務官僚で元国会議員だったそうだ。
https://youtu.be/Vfj1Vxg5Rrg?si=pNwf-tIak4sgr5Pm
8:45のところで説明してるのが、日銀当座預金になることで無担保コールレートが付く超短期の貸し借りの負債に変わったと言っている。
無担保コールレートは銀行間でお金の貸し借りをするときにつく金利のことです。
銀行間の貸し借りなので、この貸し借りにつく金利の授受は銀行間で行われるということ。
つまり日銀当座内でお金が動いてるだけでの日銀当座預金総額は変わらないから、銀行同士でお金の貸し借りをすること自体は日銀にとっては負債にはならないと思う。
ただし、銀行から現金の引き出し要求があればすぐに払わなきゃいけないという意味では短期性なのかもしれない。
釈然としませんが、いろいろ読んでればその内わかるだろうと思うのでこの辺にしておきます。
それでは本題。
俺も本に倣ってバランスシートを整理してみました。
本は2022年度末のバランスシートなので日銀と政府の令和4年度の貸借対照表で整理しました。
国のバランスシートは連結ベースでみるので連結財務書類です。
国の財務書類
日銀の財務諸表等のPDFはどこか適当なウェブサイトでエクセルに変換すればいいと思います。
PDF エクセル 変換 とかで検索すればいいと思います。
国の連結貸借対照表は下の画像でB列とE列は非表示にしてあります。
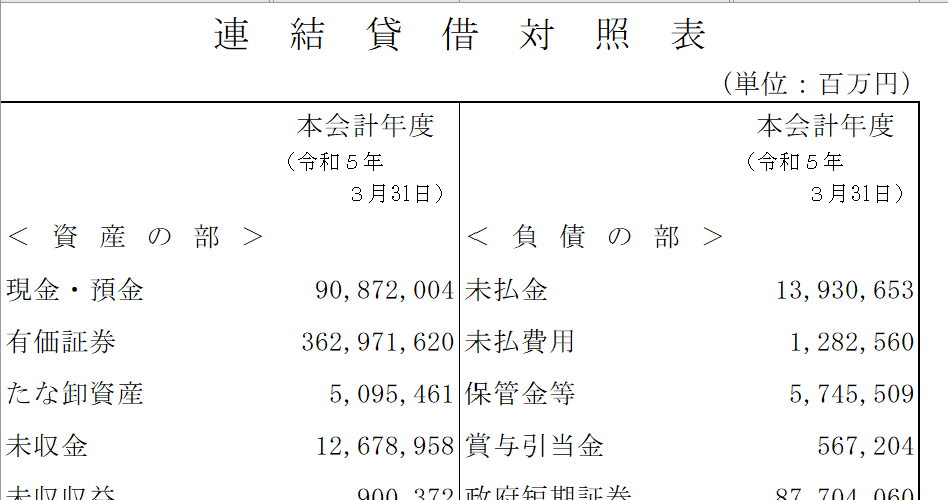
下は日銀の貸借対照表。
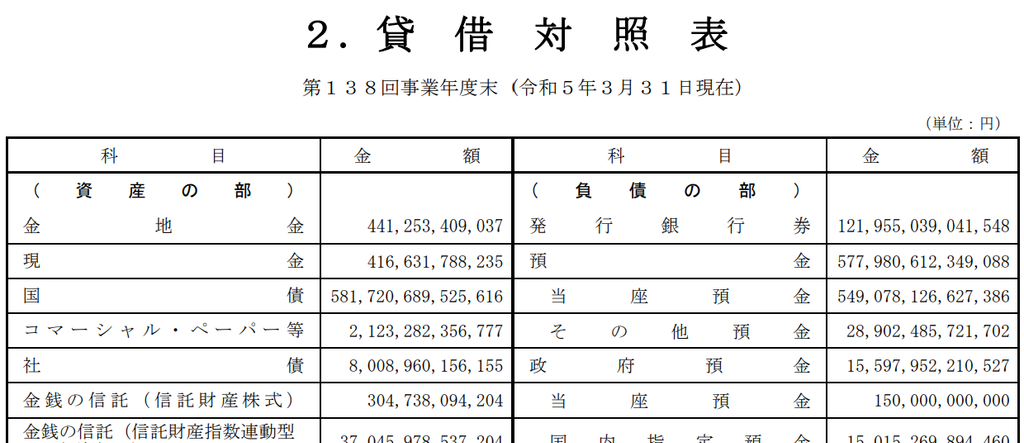
この二つの表を整理したのが下の表です。
国の方は日銀に合わせて兆円に直すために10^6倍してます。
色分けして見づらいかもですが、片側にある同色は合算、両側にあるものは相殺対象としてます。
例えば公債と国債は相殺、貸付金、貸出金は合算。
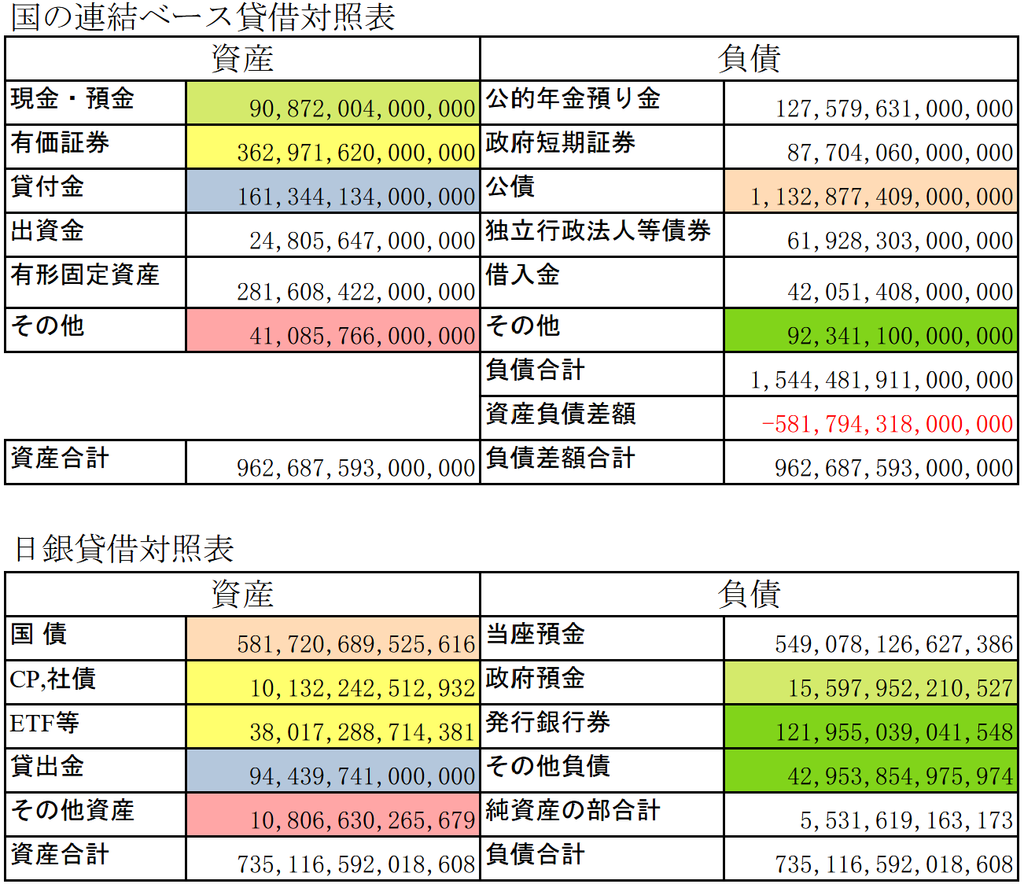
この時点で気づくことは、国の負債の超過分は日銀が保有する国債分だなということ。
この二つを合わせると、本の178ページの統合政府バランスシートになりました。
本の場合は四捨五入してあります。
連結の処理の仕方はほぼ同じだと思います。
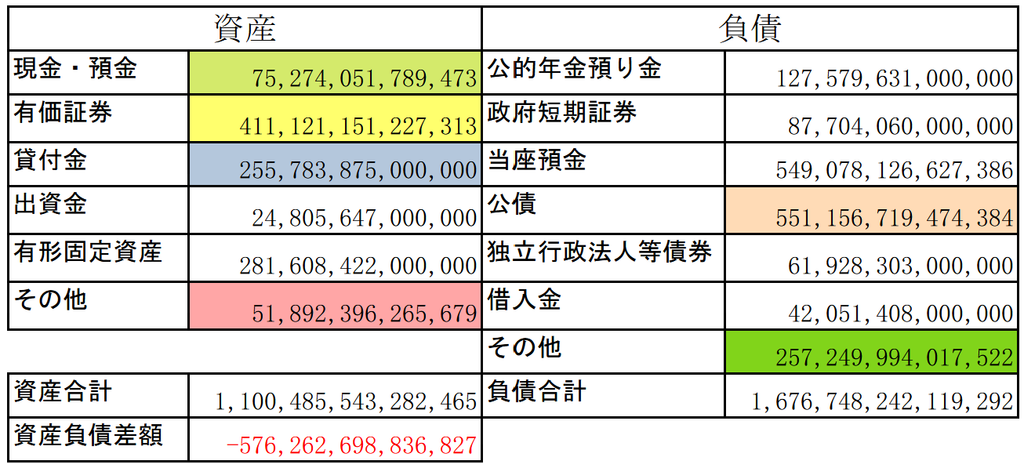
統合政府にしても債務超過分はほぼ同じである。
そして高橋洋一さんはバランスシートをどうしてたっけと思って調べると、マネーベース分(日銀券+日銀当座預金)は無利子無償還だから日銀にとっては負債であっても借金ではないとして無視していて、国債については相殺せず、さらに徴税権の資産価値を資産に追加し日本の財政は問題無いと言っている。
そういうことで高橋洋一さんの言ってる通りに整理すれば以下のようになると思う。
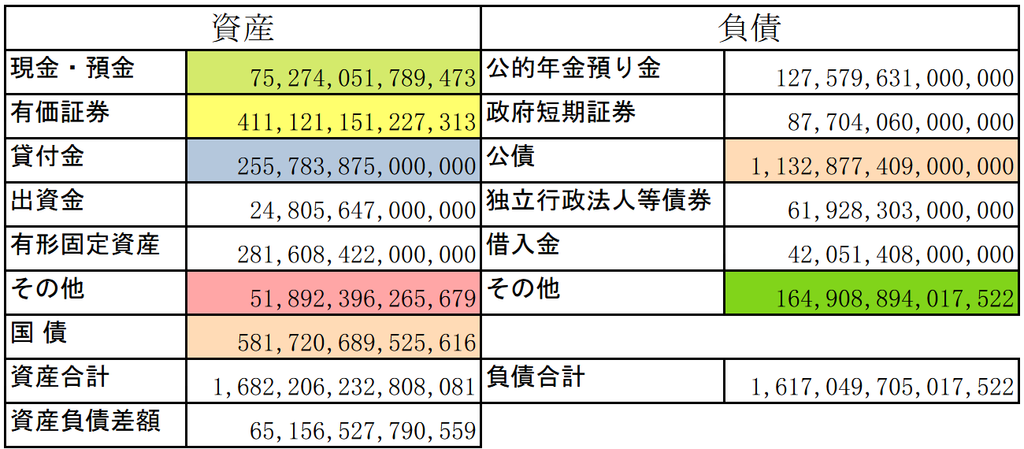
負債から日銀当座預金と負債のその他から発行銀行券を引きました。
このバランスシートは国債分は相殺しないと駄目だって思われそうだけど、相殺したとしても差額は65兆円には変わらない。
変わらないから相殺してないのでなく、高橋洋一さん仕様だとこうなるはずと思ってこうしてます。
昔は日銀券も日銀当座預金も無利子無償還で日銀にとっては負債でも借金ではないというのが高橋洋一さんの見解ですね。
つまり2つの考え方があることになると思います。
日銀当座預金は元々利子がつかなかったので、現金か当座預金かというだけの違いで、どちらも日銀券は日銀にとっては負債性の無い借金として考えるか?それとも、
債務証書みたいのものだから、ちゃんと債務として見なきゃダメ!負債性は無いとしても負債なのっ!あるいは、今は日銀当座預金にも金利が付くから負債として見るべきだ!ということになるかと思う。
日銀券の負債性の見方の違いですね。
ここまで整理してみて思ったのは、国債のすべてに準じたバランスシートの‐576兆円は、ほとんど日銀券と日銀当座預金じゃない?って思いました。
政府の負債は反対からの視点だと民間の資産ですからね。
そして、ずっと感じてることは、バランスシートのくせにバランスしてねーじゃんってこと。
三菱UFJさんのバランスシートは債務超過だし、そもそも国の連結のバランスシートが均衡してないし、その辺指摘してる人を俺は知らないし。
高橋洋一さんのバランスシートに対してはツッコミが多い印象。
そこで次回はこの内容の続きとして三橋貴明さんがyoutubeで紹介してるバランスシートを見つけたので、チャレンジしてみって動画で言ってたので、それを再現してみます。
コメント